土砂災害警戒区域の住宅ローンは?影響と購入前に確認したい注意点
特に、土砂災害警戒区域に指定された場所では、万一の危険だけでなく、金融機関の審査や借入条件にも影響が出る可能性があります。
しかし、正しい知識を持って事前に確認しておけば、過度に不安になる必要はありません。
この記事の執筆者
◇保有資格:簿記
◇座右の銘:前進 やればできる 努力するから成功するとは限らない が、成功するものはすべからく努力している。
難しい不動産の話も、どこよりも分かりやすく笑顔でサポート!税理士母体の強みと他士業との連携で、どんなお悩みもワンストップで解決します。あなたの大切な街の相談役として、全力で寄り添います!
この記事では、土砂災害警戒区域の基礎知識から、住宅ローンへの具体的な影響、さらに購入前に押さえたい法規制や費用面の注意点まで、順を追ってわかりやすく解説します。
これからマイホームを検討する方が、安心してエリアや物件を選べるよう、対策の考え方も具体的にお伝えしていきます。
コチラの記事も読まれています(^▽^)/


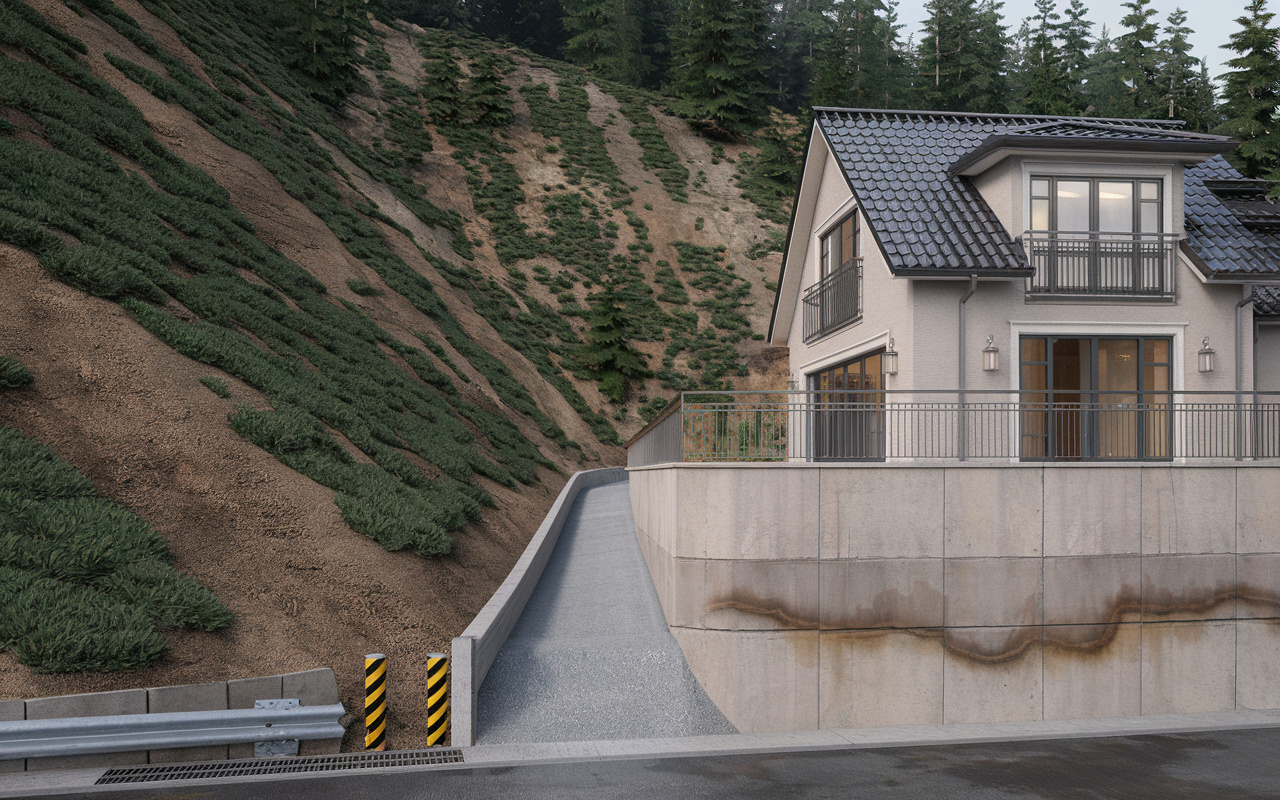
土砂災害警戒区域とは?基礎知識を整理
土砂災害警戒区域は、土砂災害防止法に基づき、土砂災害が発生した場合に住民の生命に危険が及ぶおそれがある区域として、都道府県が指定するものです。
このうち、特に危険度が高く、建物の損壊や住民への著しい被害が想定される区域が、土砂災害特別警戒区域とされ、通称レッドゾーンと呼ばれています。
警戒区域は、土砂災害の危険性を周知し、避難体制の整備や警報発令につなげることが主な目的です。
一方で特別警戒区域は、これらに加えて、新たな住宅の立地抑制や安全性を高める建築規制など、より強い対策を講じることを目的として指定されています。
土砂災害と一口にいっても、がけ崩れ、地すべり、土石流など、発生の仕組みや被害の広がり方が異なる複数の種類があります。
がけ崩れは急斜面の表層が一気に崩れ落ち、短時間で住宅を直撃するおそれがある点が大きな特徴です。
地すべりは、地中の粘土層などを滑り面として、比較的広い範囲の地盤がゆっくりと、または一気に移動し、家屋の傾きや基礎の破損を引き起こします。
土石流は、大雨などで増えた水と土砂・岩石が一体となって一気に流下し、渓流沿いを中心に広範囲で家屋流失や道路寸断などの深刻な被害を生じさせる点に注意が必要です。
自分が検討しているエリアが土砂災害警戒区域に含まれているかどうかを確認するには、公的なハザードマップを活用することが重要です。
国土交通省のハザードマップポータルサイトでは、「重ねるハザードマップ」や「わがまちハザードマップ」を通じて、土砂災害を含む各種災害リスクを地図上で確認することができます。
住所や地図から場所を指定すると、土砂災害警戒区域や特別警戒区域に該当するかどうか、想定される災害種別や範囲を視覚的に把握できます。
あわせて、各都道府県や市区町村が公開している土砂災害関連情報のページも確認し、最新の指定状況や避難情報の入手方法を事前に把握しておくと安心です。
| 区分 | 主な指定目的 | 住宅への主な影響 |
|---|---|---|
| 土砂災害警戒区域 | 危険性周知と避難体制整備 | 警戒情報発表や避難指示対象 |
| 土砂災害特別警戒区域 | 住宅立地抑制と被害軽減 | 建築規制や構造強化の必要 |
| ハザードマップ | 災害リスクの可視化 | 購入検討地の危険度把握 |
土砂災害警戒区域が住宅ローンに与える主な影響
土砂災害特別警戒区域に指定された土地や建物は、災害発生時に人的被害が生じるおそれが特に大きい場所と評価されています。
そのため、住宅ローンの返済途中で家が被災し、担保としての価値が大きく下がるリスクが高いとみなされます。
金融機関は貸し倒れの可能性を慎重に見極める必要があるため、同じ価格帯の物件でも、特別警戒区域に立地している場合は審査の目がより厳しくなりやすいのです。
こうした背景から、購入希望者にとっても、区域指定の有無が資金計画に直結する重要な情報になります。
また、住宅金融支援機構が提供する住宅ローンでは、原則として自然災害リスクの高い区域を融資対象から外している場合があります。
具体的には、災害危険区域に指定された土地のほか、土砂災害特別警戒区域でも、安全性を確保するための構造基準を満たさない建物は融資対象外とされることがあります。
民間の金融機関でも、特別警戒区域内の物件は融資額を抑えたり、返済比率の基準を厳しくしたりするなど、条件面で慎重な取り扱いを行う傾向があります。
その結果、自己資金の割合を高める必要が生じたり、他の物件よりも高い金利条件が提示されたりする可能性がある点に注意が必要です。
さらに、住宅ローンの利用には多くの場合団体信用生命保険の加入が前提となり、あわせて火災保険や水災補償への加入も求められます。
土砂災害警戒区域や特別警戒区域に立地する場合、保険会社が水災補償の保険料を引き上げたり、補償内容に上限を設けたりすることがあります。
また、住宅ローンの返済計画を立てる際には、地震保険や水災補償を含めた保険料が長期的な家計に与える負担も考慮しなければなりません。
このように、区域指定は借入条件だけでなく、付帯保険の内容や総支払額にも影響するため、事前に金融機関や保険会社へ確認しておくことが大切です。
| 区分 | 住宅ローン審査への影響 | 保険加入・保険料への影響 |
|---|---|---|
| 土砂災害警戒区域 | 物件評価の慎重化 | 水災補償の条件精査 |
| 土砂災害特別警戒区域 | 融資対象外や条件厳格化 | 保険料上昇や補償制限 |
| 区域外 | 通常の審査基準 | 一般的な保険条件 |
マイホーム購入前に確認したい法規制と費用面の注意点
まず理解しておきたいのは、土砂災害防止法により、土砂災害特別警戒区域では建築物の構造や開発行為に明確な制限が設けられているという点です。
特に、住宅や要配慮者利用施設などを建てるために行う一定規模以上の開発行為は、「特定開発行為」として許可制となり、土砂災害を低減させる工事計画が求められます。
また、区域内で居室を有する建築物を建てる場合には、建築確認申請において通常より厳しい構造基準への適合が必要とされます。
このような法規制は、そこに暮らす人の生命を守るための仕組みである一方で、建築計画やスケジュールにも影響を及ぼす可能性があります。
次に、費用面では、擁壁の設置や補強、排水対策、地盤改良などの追加工事が必要となる場合があることを想定しておくことが大切です。
土砂災害特別警戒区域では、安全性を確保するために、一般的な住宅よりも基礎や壁の構造を強化したり、宅地造成時に土砂災害対策工事をあらかじめ行うことが求められるケースがあります。
こうした対策は、建築基準法や国土交通省告示に基づく技術基準への適合の一環として必要となり、その分だけ建築費や造成費が上乗せされる可能性があります。
見積もりの段階で、土砂災害対策に関わる工事内容と費用を、通常仕様の建築費と分けて確認しておくと、資金計画が立てやすくなります。
さらに、固定資産税評価や将来の売却・建替えを考えるうえでも、土砂災害警戒区域や特別警戒区域の指定は重要な要素になります。
多くの自治体では、特別警戒区域内の土地について、建築制限や利用制約が土地価格に影響することを踏まえ、固定資産税評価額を一定割合で減額する補正を行っています。
一方で、評価額が抑えられても、市場で売却する際には買主側が災害リスクや金融機関の融資姿勢を慎重に判断するため、希望価格どおりに売りにくい、建替え時に再び構造規制への適合費用がかかる、といった点も想定しておく必要があります。
長期的な資産価値とライフプランの両面から、区域指定の有無や内容を事前に確認しておくことが、後悔しない住まい選びにつながります。
| 確認項目 | 主な内容 | マイホームへの影響 |
|---|---|---|
| 法的な建築制限 | 特定開発行為の許可制や構造規制 | 建築計画の制約や手続き増加 |
| 追加工事の必要性 | 擁壁設置や地盤改良など安全対策 | 当初予算を超える建築費増加 |
| 税金と資産価値 | 固定資産税評価の減額補正など | 税負担軽減と売却時の価格下落懸念 |
これからマイホーム購入を検討する方の具体的な対策
まずは、候補エリアごとの土砂災害リスクと住宅ローン条件を一体で考えることが大切です。
同じ価格帯の物件でも、土砂災害警戒区域かどうかによって、金融機関の審査姿勢や必要な自己資金が変わる可能性があります。
そのため、物件情報だけで比較するのではなく、ハザードマップや土砂災害警戒区域の指定状況、住宅ローンの条件を並べて検討することが重要です。
こうした視点で整理すると、長期的に安心して住み続けられるエリアや物件を選びやすくなります。
次に、自治体や国による移転・補強に関する補助制度の有無を早い段階で確認しておくことが有効です。
土砂災害リスクの高い区域では、移転費用の一部助成や、擁壁工事・宅地の安全対策に対する補助が用意されている場合があります。
こうした制度は、申請時期や対象要件が細かく定められているため、自治体の窓口や公表資料で、対象となる工事内容や上限額、自費負担の割合を丁寧に確認することが大切です。
補助制度を前提に資金計画を組む場合は、実際の交付決定時期も踏まえて工程を考える必要があります。
さらに、検討初期の段階から金融機関や専門家へ相談し、無理のない返済計画を作ることが重要です。
土砂災害警戒区域では、建築費の増加や保険料の負担が重くなり、当初の想定よりも総支出が膨らむことがあります。
そのため、住宅ローンの返済額だけでなく、追加工事費や保険料、将来の修繕費を含めた長期的な支出見通しを、金融機関や専門家と一緒に試算すると安心です。
こうして全体像を早めに共有しておくことで、予算オーバーを防ぎながら、自分たちの生活に合った返済計画を立てやすくなります。
| 検討段階 | 主な確認内容 | 意識したいポイント |
|---|---|---|
| エリア選び | 警戒区域区分 ハザードマップ |
災害リスクと通勤生活の両立 |
| 資金計画 | 住宅ローン条件 追加工事費 |
返済負担と予備費の確保 |
| 制度活用 | 自治体補助制度 支援の対象要件 |
申請時期と自己負担の把握 |
コチラの記事も読まれています(^▽^)/
まとめ
土砂災害警戒区域や特別警戒区域は、住宅ローンや保険、将来の売却にまで影響する重要なポイントです。
ハザードマップや公表資料を確認し、法規制や追加工事費の有無を早めにチェックすることが安心への近道です。
当社では、災害リスクと住宅ローン条件の両面から、お客様に合ったマイホーム計画を丁寧にサポートします。
エリア選びや資金計画で不安がある方は、ぜひ一度お気軽にご相談ください。
この記事の執筆者
◇保有資格:簿記
◇座右の銘:前進 やればできる 努力するから成功するとは限らない が、成功するものはすべからく努力している。
難しい不動産の話も、どこよりも分かりやすく笑顔でサポート!税理士母体の強みと他士業との連携で、どんなお悩みもワンストップで解決します。あなたの大切な街の相談役として、全力で寄り添います!